Kurz beantwortet
Im Kassenbuch stehen alle Bareinnahmen und -ausgaben in zeitlicher Reihenfolge mit Datum, Belegnummer, Buchungstext, Betrag und laufendem Bestand. Kasseneinnahmen und -ausgaben sind täglich festzuhalten (§ 146 Abs. 1 AO), Einträge dürfen nicht so geändert werden, dass der ursprüngliche Inhalt unkenntlich wird, und der Bestand darf nie negativ sein. Kassenbücher werden zehn Jahre, Belege acht Jahre aufbewahrt.
01Wer ein Kassenbuch braucht
Wer als Gewerbetreibender buchführungspflichtig ist und Bargeschäfte macht, führt mindestens ein Kassenbuch. Dieselben Regeln gelten, wenn Bücher freiwillig geführt werden (§ 146 Abs. 6 AO). Auch ohne Buchführungspflicht sind Kasseneinnahmen und -ausgaben täglich festzuhalten, wo Aufzeichnungen erforderlich sind (§ 146 Abs. 1 AO); ob dafür ein förmliches Kassenbuch nötig ist, klärt im Zweifel die Steuerberatung.
02Was in das Kassenbuch gehört
- Datum jeder Bewegung, in zeitlicher Reihenfolge
- fortlaufende Belegnummer, die auf Quittung, Kassenbericht oder Eigenbeleg verweist
- Buchungstext, zum Beispiel „Tageseinnahmen laut Kassenbericht“ oder „Büromaterial“
- Betrag als Einnahme oder Ausgabe, bei Bedarf mit Steuersatz
- laufender Kassenbestand nach jeder Buchung, beginnend mit dem Anfangsbestand oder Übertrag
- Privatentnahmen und -einlagen sowie Einzahlungen auf das Bankkonto, jeweils mit Beleg
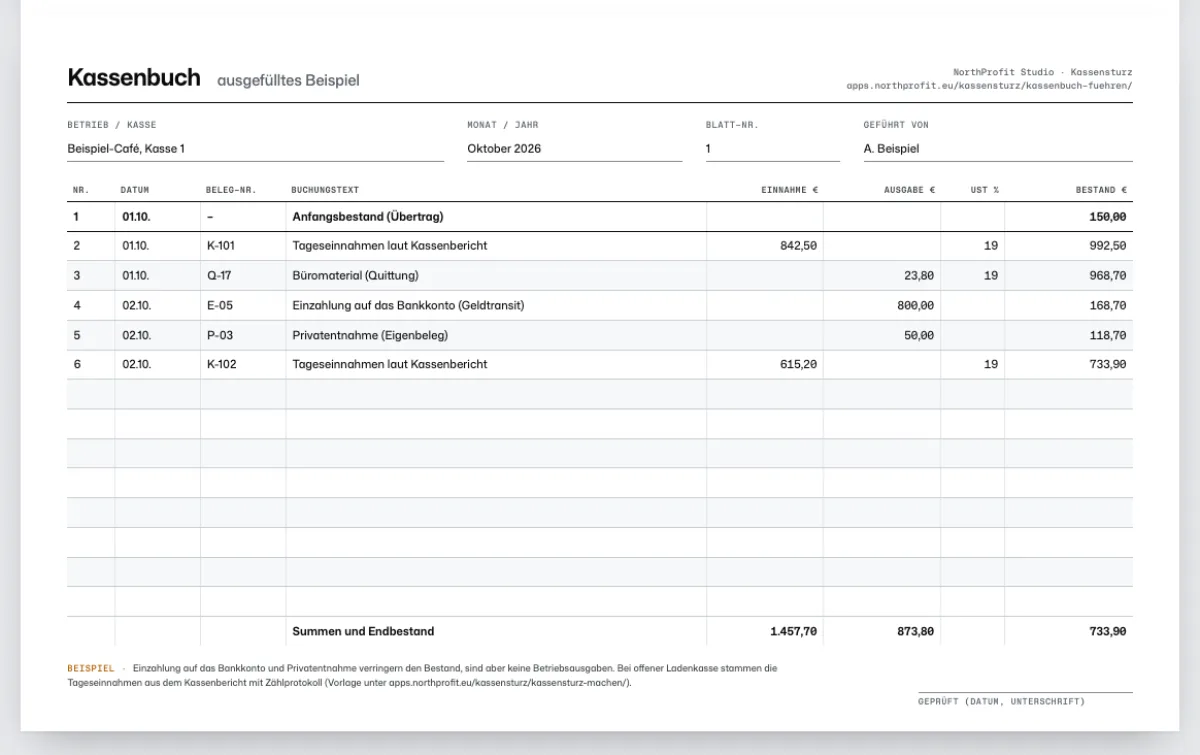
| Datum | Beleg | Buchungstext | Einnahme | Ausgabe | Bestand |
|---|---|---|---|---|---|
| 01.10. | – | Anfangsbestand (Übertrag) | – | – | 150,00 € |
| 01.10. | K-101 | Tageseinnahmen laut Kassenbericht | 842,50 € | – | 992,50 € |
| 01.10. | Q-17 | Büromaterial (Quittung) | – | 23,80 € | 968,70 € |
| 02.10. | E-05 | Einzahlung auf das Bankkonto | – | 800,00 € | 168,70 € |
| 02.10. | P-03 | Privatentnahme (Eigenbeleg) | – | 50,00 € | 118,70 € |
| 02.10. | K-102 | Tageseinnahmen laut Kassenbericht | 615,20 € | – | 733,90 € |
03Die wichtigsten Regeln
- Täglich: Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten (§ 146 Abs. 1 AO). Laut IHK kann die Aufzeichnung im Einzelfall auch am Morgen des Folgetags erlaubt sein.
- Einzeln, vollständig, richtig und geordnet: jede Bewegung mit eigenem Beleg, ohne Sammelbuchungen aus dem Gedächtnis.
- Nie negativ: Eine Kasse kann nicht weniger als null Euro enthalten. Ein rechnerisch negativer Bestand zeigt, dass Einnahmen fehlen oder Ausgaben zu früh eingetragen wurden, und sollte sofort geklärt werden.
- Kassensturzfähig: Der gezählte Bestand muss jederzeit zum Bestand laut Kassenbuch passen; Differenzen mit Datum und Grund festhalten.
- Korrekturen sichtbar lassen: Eine Buchung darf nicht so verändert werden, dass der ursprüngliche Inhalt nicht mehr feststellbar ist (§ 146 Abs. 4 AO). Also durchstreichen, lesbar lassen, neu eintragen; kein Tipp-Ex, kein Radieren, keine Seiten entfernen.
04Papier, Tabelle oder Software?
Ein Kassenbuch auf Papier ist zulässig, am besten als gebundenes Buch oder fortlaufend nummerierte Blätter. Eine einfache Tabellenkalkulation genügt laut IHK in der Regel nicht, weil sich Einträge nachträglich ohne Kennzeichnung ändern lassen. Kassenbuch-Software sollte Änderungen protokollieren und die Daten während der Aufbewahrungsfrist lesbar halten (§ 146 Abs. 5 AO).
Wer eine elektronische Registrierkasse oder ein Kassensystem nutzt, braucht eine zertifizierte technische Sicherheitseinrichtung (TSE), muss Kunden einen Beleg ausstellen und das System innerhalb eines Monats nach Anschaffung oder Außerbetriebnahme dem Finanzamt elektronisch mitteilen (§ 146a Abs. 1, 2 und 4 AO).
05Offene Ladenkasse und Kassenbericht
Bei einer offenen Ladenkasse ohne elektronisches System entfällt die Einzelaufzeichnung, wenn Waren an eine Vielzahl nicht bekannter Personen gegen Barzahlung verkauft werden (§ 146 Abs. 1 Satz 3 AO). Dann werden die Tageseinnahmen mit einem Kassenbericht rückwärts aus dem gezählten Bestand ermittelt und als eine Summe ins Kassenbuch übernommen. Wie das geht, zeigt der Ratgeber „Kassensturz machen“ mit Zählprotokoll und Kassenbericht zum Ausdrucken.
06Wie lange aufbewahren?
Kassenbücher und Kassenberichte als Aufzeichnungen zehn Jahre, Buchungsbelege wie Quittungen und Rechnungen acht Jahre (§ 147 Abs. 3 AO). Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die letzte Eintragung gemacht wurde oder der Beleg entstanden ist (§ 147 Abs. 4 AO): Ein Kassenbuch für 2026 ist also bis Ende 2036 aufzubewahren, ein Beleg aus 2026 bis Ende 2034.
Häufige Fragen
Wer muss ein Kassenbuch führen?
Buchführungspflichtige Gewerbetreibende mit Bargeschäften führen mindestens ein Kassenbuch; dieselben Regeln gelten bei freiwilliger Buchführung. Auch ohne Buchführungspflicht sind Kasseneinnahmen und -ausgaben täglich festzuhalten, wo Aufzeichnungen erforderlich sind.
Wie oft muss das Kassenbuch geführt werden?
Täglich: Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten (§ 146 Abs. 1 AO). Laut IHK kann die Aufzeichnung im Einzelfall auch am Morgen des Folgetags erfolgen.
Darf man ein Kassenbuch in Excel führen?
In der Regel nicht als alleinige Lösung: Laut IHK genügen Tabellen, die sich ohne Kennzeichnung ändern lassen, den Anforderungen an die Unveränderbarkeit nicht (§ 146 Abs. 4 AO). Sicherer sind ein gebundenes Kassenbuch auf Papier oder eine Software, die Änderungen protokolliert.
Wie korrigiert man einen Fehler im Kassenbuch?
Den falschen Eintrag so durchstreichen, dass er lesbar bleibt, und die Korrektur daneben oder in einer neuen Zeile eintragen. Kein Tipp-Ex, kein Radieren und keine Seiten entfernen.
Wie lange muss ein Kassenbuch aufbewahrt werden?
Zehn Jahre, Belege acht Jahre, jeweils ab Ende des Kalenderjahres der letzten Eintragung (§ 147 Abs. 3 und 4 AO). Ein Kassenbuch für 2026 also bis Ende 2036.
Darf der Kassenbestand negativ sein?
Nein. Eine Kasse kann nicht weniger als null Euro enthalten; ein negativer Bestand zeigt, dass Einnahmen fehlen oder Ausgaben zu früh eingetragen wurden. Laut IHK schließt das Finanzamt daraus, dass die Kasse nicht ordnungsgemäß geführt wurde.
Was ist der Unterschied zwischen Kassenbuch und Kassenbericht?
Das Kassenbuch hält jede Bewegung einzeln fest. Der Kassenbericht ermittelt bei einer offenen Ladenkasse die Tageseinnahmen rückwärts aus gezähltem Bestand, Ausgaben und Vortagesbestand; er ersetzt die Einzelaufzeichnung nur, wenn die Ausnahme aus § 146 Abs. 1 AO greift.
Quellen
- Abgabenordnung § 146: Ordnungsvorschriften für die Buchführung und für Aufzeichnungen (öffnet neuen Tab)
- Abgabenordnung § 146a: Elektronische Aufzeichnungssysteme (öffnet neuen Tab)
- Abgabenordnung § 147: Ordnungsvorschriften für die Aufbewahrung von Unterlagen (öffnet neuen Tab)
- IHK Chemnitz: Ordnungsgemäße Kassenführung (öffnet neuen Tab)
- IHK Darmstadt: Offene Ladenkasse (öffnet neuen Tab)
Stand der Angaben: 29. September 2026.
Über den Autor
Geschäftsführer
Iron Saleh
NorthProfit UG (haftungsbeschränkt)
Iron Saleh leitet NorthProfit Studio. Er plant, gestaltet und entwickelt die Projekte des Studios und betreibt dessen neun eigene Produkte.
Mit Kassensturz
Kassensturz zählt Scheine, Münzen, Rollen und Bündel in 35 Währungen und speichert bis zu 10 Abschlüsse kostenlos und ohne Werbung. Pro gibt es als Jahresabo mit sieben Tagen Test für Neukunden oder als Monatsabo: mehrere Kassen, unbegrenzter Verlauf, Soll-Ist-Vergleich, Wechselgeld mit Einzahlungsbeleg sowie PDF-Beleg und CSV-Export.
Kassensturz ansehenApp Store (öffnet neuen Tab)Google Play (öffnet neuen Tab)