Kurz beantwortet
Ein Kassensturz ist das Zählen des tatsächlichen Bargeldbestands (Ist) und der Vergleich mit dem Bestand laut Kassenbuch oder Kassenbericht (Soll). Kasseneinnahmen und -ausgaben sind täglich festzuhalten (§ 146 AO), und ein Dritter muss Soll und Ist jederzeit vergleichen können; das nennt man Kassensturzfähigkeit.
01Was ein Kassensturz ist
Beim Kassensturz wird das Bargeld in der Kasse vollständig gezählt und mit dem Betrag verglichen, der laut Aufzeichnungen darin sein müsste. So fallen Fehler beim Wechselgeld, vergessene Belege oder fehlende Beträge früh auf.
Für Betriebe mit Bargeld ist das Pflicht: Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten (§ 146 Abs. 1 AO). Nach den Hinweisen der IHK müssen die Aufzeichnungen so geführt sein, dass ein sachverständiger Dritter den Soll-Bestand jederzeit mit dem Ist-Bestand vergleichen kann – die Kassensturzfähigkeit.
02Wann ein Kassensturz sinnvoll ist
- Täglich zum Geschäftsschluss, bei der offenen Ladenkasse ohnehin für den Kassenbericht.
- Beim Schichtwechsel, wenn eine andere Person die Kasse übernimmt.
- Bei Vereinen, Veranstaltungen und Marktständen am Ende jeder Veranstaltung.
- Bei der Kassenprüfung im Verein und bei unangekündigten Prüfungen.
03Ablauf Schritt für Schritt
- Zwei Personen einplanen, wenn möglich: eine zählt, eine schreibt mit.
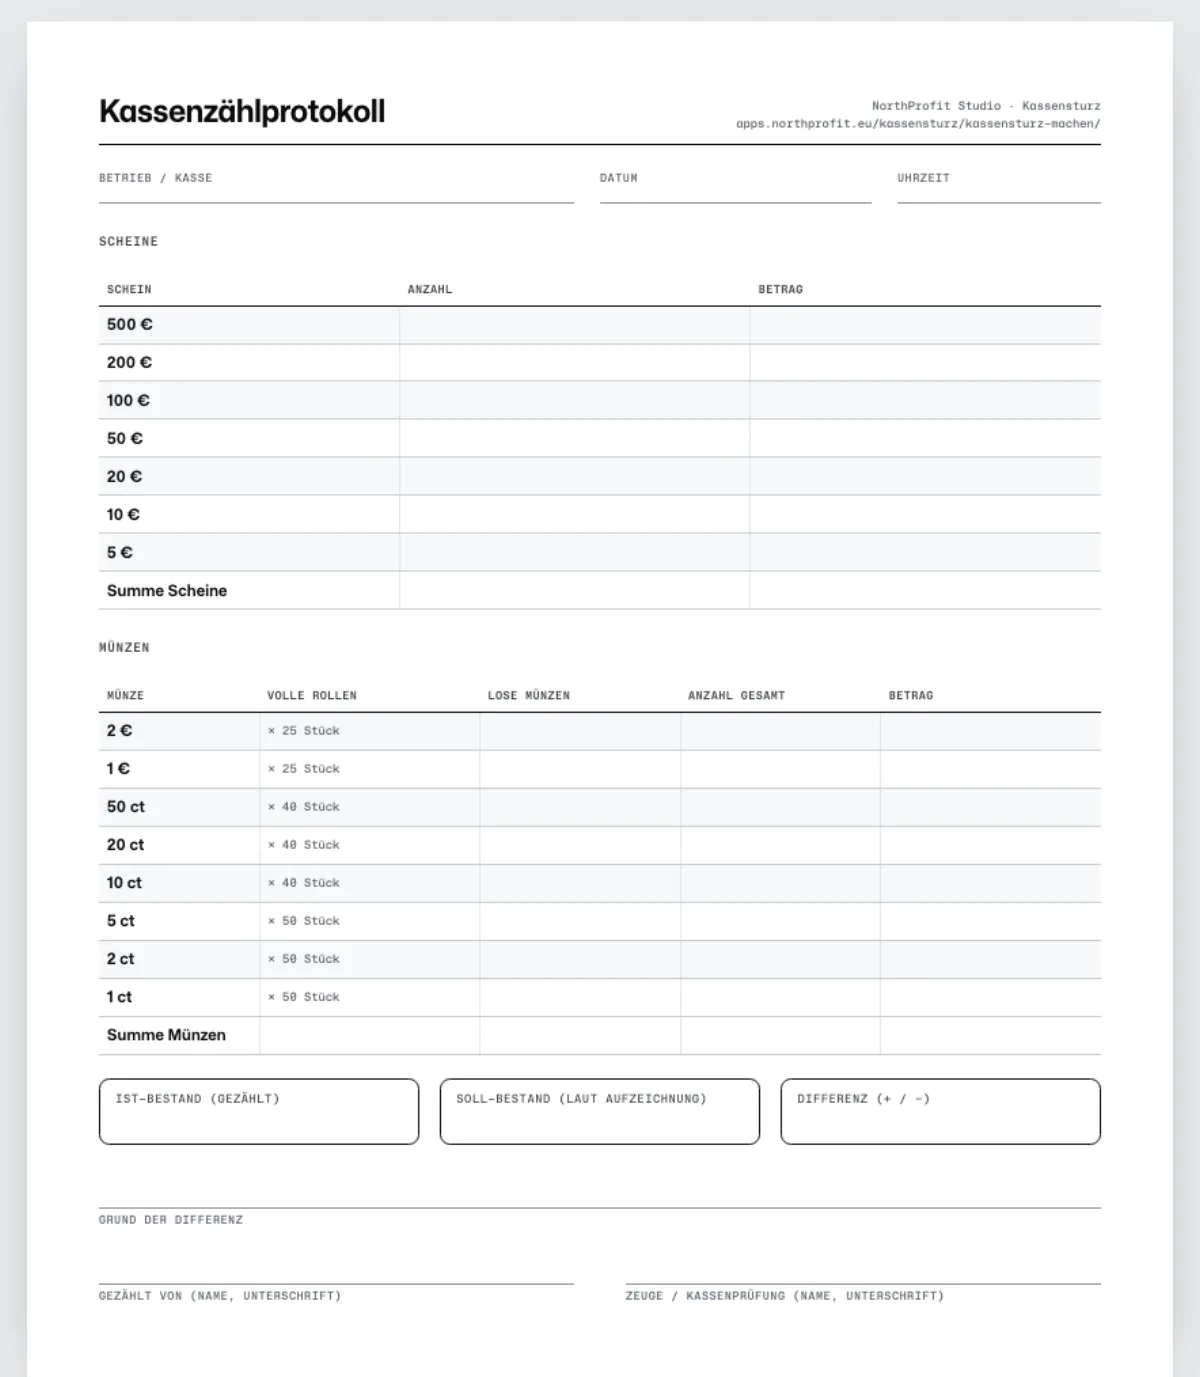
- Scheine nach Wert sortieren und zählen, danach volle Münzrollen und lose Münzen je Sorte.
- Je Sorte Anzahl mal Wert ins Zählprotokoll eintragen und zum Ist-Bestand addieren.
- Den Soll-Bestand aus Kassenbuch oder Kassenbericht eintragen und die Differenz bilden.
- Datum, Uhrzeit und Unterschriften ergänzen und das Protokoll zu den Kassenunterlagen legen.
04Differenzen richtig behandeln
Kleine Differenzen entstehen etwa durch falsch herausgegebenes Wechselgeld. Sie werden mit Betrag und möglichem Grund festgehalten, nicht mit privatem Geld ausgeglichen und nicht durch nachträgliche Änderungen verdeckt. Wiederholte oder größere Differenzen sind ein Anlass, Abläufe und Belege zu prüfen.
05Kassenbericht: Tageseinnahmen retrograd berechnen
Bei der offenen Ladenkasse ohne Kassensystem werden die Tageseinnahmen rückwärts aus dem gezählten Bestand ermittelt. Das Schema nach IHK:
| Schritt | Betrag |
|---|---|
| Gezählter Kassenbestand bei Geschäftsschluss | + |
| Barausgaben, etwa Wareneinkauf und Nebenkosten | + |
| Privatentnahmen (mit Eigenbeleg) | + |
| Sonstige Ausgaben, etwa Einzahlung auf die Bank | + |
| Kassenbestand vom Vortag | − |
| Privateinlagen (mit Eigenbeleg) | − |
| Sonstige Einnahmen, etwa Wechselgeld von der Bank | − |
| Ergebnis: Tageseinnahmen | = |
Die Tageseinnahmen werden anschließend nach Steuersätzen getrennt aufgezeichnet. Das Zählprotokoll belegt dabei den gezählten Bestand, mit dem die Rechnung beginnt.
Häufige Fragen
Was ist ein Kassensturz?
Das Zählen des tatsächlichen Bargeldbestands und der Vergleich mit dem Bestand laut Kassenbuch oder Kassenbericht. Weichen beide ab, wird die Differenz dokumentiert.
Was bedeutet Kassensturzfähigkeit?
Die Kassenaufzeichnungen müssen so geführt sein, dass ein sachverständiger Dritter den Soll-Bestand jederzeit mit dem Ist-Bestand der Kasse vergleichen kann.
Wie oft muss ein Kassensturz gemacht werden?
Kasseneinnahmen und -ausgaben sind täglich festzuhalten (§ 146 Abs. 1 AO). Bei der offenen Ladenkasse wird deshalb täglich gezählt und ein Kassenbericht erstellt.
Wie berechnet man die Tageseinnahmen retrograd?
Gezählter Endbestand plus Barausgaben, Privatentnahmen und sonstige Ausgaben, minus Anfangsbestand, Privateinlagen und sonstige Einnahmen ergibt die Tageseinnahmen.
Was gehört in ein Kassenzählprotokoll?
Datum und Uhrzeit, Anzahl und Betrag je Schein- und Münzsorte, der Ist-Bestand, der Soll-Bestand, die Differenz und die Unterschriften der zählenden Personen.
Was tun bei einer Kassendifferenz?
Den Betrag mit Datum und möglichem Grund festhalten, nicht privat ausgleichen und nicht nachträglich verdecken. Häufige Differenzen sind ein Anlass, Abläufe zu prüfen.
Quellen
- Abgabenordnung § 146: Ordnungsvorschriften für die Buchführung und für Aufzeichnungen (öffnet neuen Tab)
- IHK Darmstadt: Offene Ladenkasse (öffnet neuen Tab)
- IHK Chemnitz: Ordnungsgemäße Kassenführung (öffnet neuen Tab)
Stand der Angaben: 28. September 2026.
Über den Autor
Geschäftsführer
Iron Saleh
NorthProfit UG (haftungsbeschränkt)
Iron Saleh leitet NorthProfit Studio. Er plant, gestaltet und entwickelt die Projekte des Studios und betreibt dessen neun eigene Produkte.
Mit Kassensturz
Kassensturz zählt Scheine, Münzen, Rollen und Bündel in 35 Währungen und speichert bis zu 10 Abschlüsse kostenlos – ohne Abo und ohne Werbung. Pro ist ein Einmalkauf: mehrere Kassen, unbegrenzter Verlauf, Soll-Ist-Vergleich, Wechselgeld mit Einzahlungsbeleg sowie PDF-Beleg und CSV-Export.
Kassensturz ansehenApp Store (öffnet neuen Tab)Google Play (öffnet neuen Tab)